CEST – exigência é adiada para Julho de 2017

Através do Convênio ICMS 90/2016, publicado no Diário Oficial da União de  13/09/2016, foi novamente adiado o prazo da obrigatoriedade do uso do Código Especificador da Substituição Tributária – CEST na nota fiscal, desta vez para 01/07/2017.

O CEST – Código Especificador de Substituição Tributária, instituído pelo Convênio ICMS 92/2015, promete diminuir os conflitos sobre a tributação do produtos no que tange ao ICMS.

Os softwares da F5 já estão preparados para essa exigência desde o começo de 2016 e os cadastros já existentes no sistema foram atualizados com o código CEST de maneira automática na ultima atualização. Se a sua versão ainda não apresenta esse campo no cadastro do NCM, cadastro do produto ou item da NFe, entre em contato com o nosso suporte para agendar a devida atualização.

Importante confirma esse código CEST no momento de cadastrar produtos novos do sistema, para que quando for obrigatário a sua base de dados já esteja correta.

Em caso de duvida entre em contato conosco ou com seu contador.

Rejeição 728: NF-e sem informação da IE do destinatário. Como resolver?

Rejeição 728: NF-e sem informação da IE do destinatário

Causa

Será retornado esta rejeição ao tentar transmitir uma NF-e onde o destinatário for contribuinte ICMS e a IE (Inscrição Estadual) não for informada.

Como identificar se o destinatário é contribuinte ou não?

Essa identificação pode ser feita através do campo da inscrição estadual do destinatário, que é preenchido com os seguintes valores:

  • 1 – Contribuinte ICMS (informar a IE do destinatário)
  • 2 – Contribuinte isento de Inscrição no cadastro de Contribuintes do ICMS
  • 9 – Não Contribuinte, que pode ou não possuir Inscrição Estadual no Cadastro de Contribuintes do ICMS

Como Resolver

Ao destinatário identificado como contribuinte de ICMS na emissão de uma NF-e, deve, obrigatoriamente ter sua Inscrição Estadual informada. Certifique-se de que a IE está correta e caso não possua esta informação, é possível consultar a IE do destinatário utilizando a opção “Consulta Cadastro” em nosso sistema ou pelo site do SINTEGRA.

Observações

Você pode ter acesso a uma explicação detalhada de como efetuar a consulta pelo nosso sistema ou pelo SINTEGRA, acessando o link abaixo:

Rejeição 210: IE do destinatário inválido

Comparativo Pedido de Compra x Documento de Entrada

Comparativo Pedido de Compra x Documento de Entrada

Como funciona?

Este comparativo tem como objetivo destacar as diferenças de informações entre o Pedido de Compra e o Documento de Entrada referente.

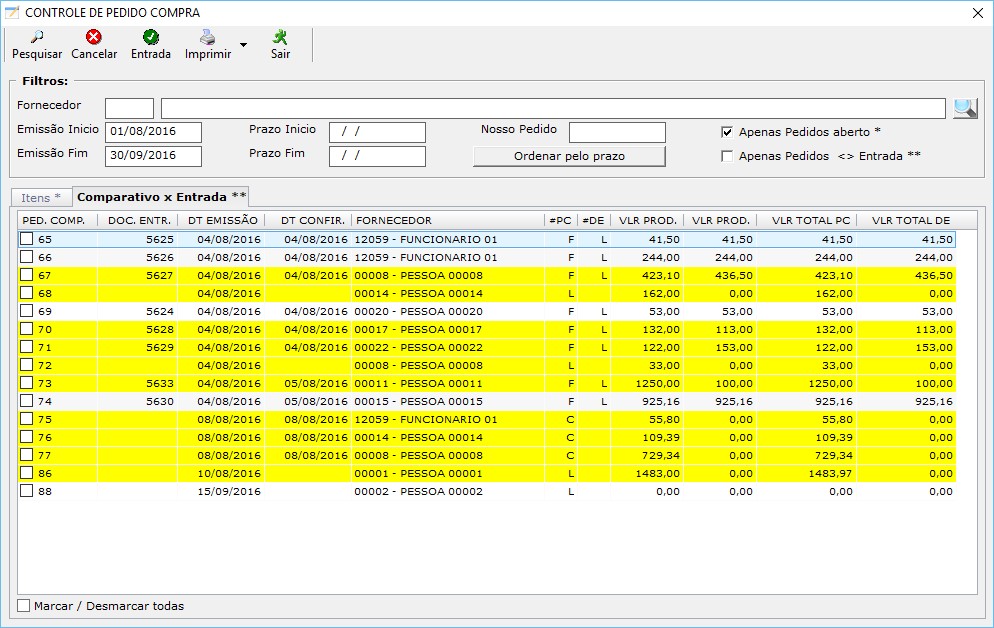
A tela para controle encontra-se em “Compras > Controle de Pedido de Compras“. Para pesquisar os documentos a serem analisados, utilize os campos disponíveis na sessão dos filtros de pesquisa. O comparativo estará disponível na aba “Comparativo x Entrada **“.
Os documentos que apresentarem divergências serão destacados em amarelo como mostra a imagem abaixo.screenhunter_142-sep-16-08-49

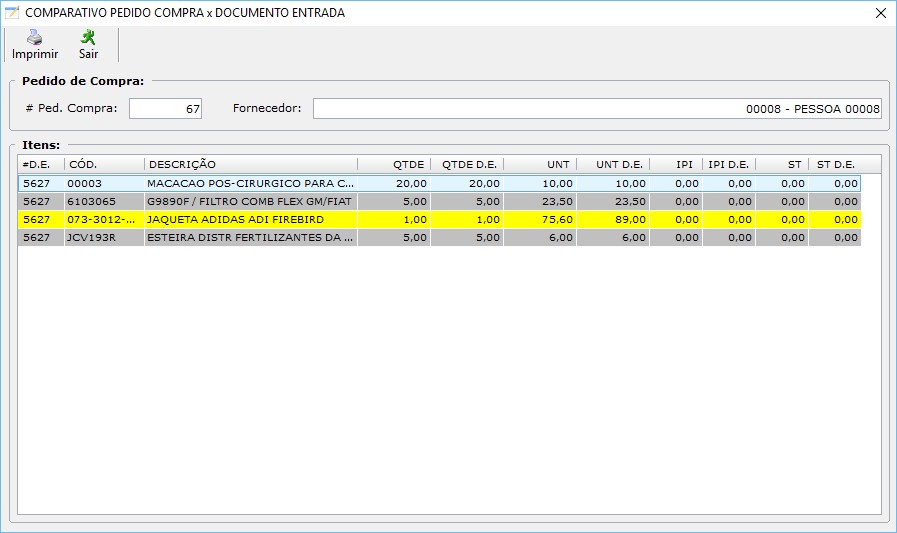
Os valores listados na tela são referentes aos totais relacionados de forma sintética. Também é possível verificar os valores do Pedido de Compra de forma analítica, clicando duas vezes em um dos Pedidos de Compra destacados, teremos acesso a uma nova tela, mostrando exatamente quais produtos e informações encontram-se diferentes, como mostra o exemplo abaixo.

screenhunter_145-sep-16-09-31

Note que o produto destacado em amarelo possui um valor diferente no Documento de Entrada (UNT D.E) em relação ao valor requisitado no Pedido de Compra (UNT).
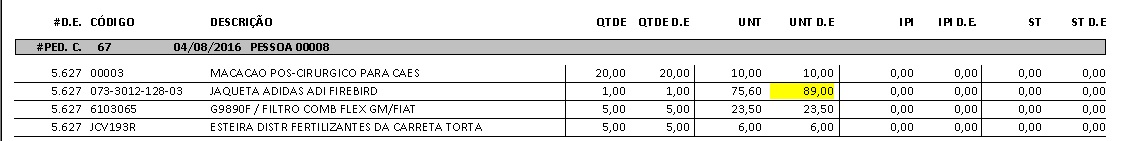
Ainda nesta tela, é possível ter acesso a um relatório sintético relacionado ao respectivo Pedido de Compra, onde este irá destacar somente o valor que encontra-se diferente.
Abaixo temos um exemplo de uma impressão do relatório sintético.

relcontrolepedidocomp


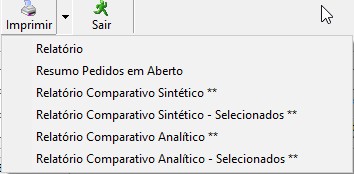
Mais opções de impressão podem ser acessadas utilizando a seta ao lado do botão “Imprimir” na tela principal de comparações.

screenhunter_143-sep-16-08-50

Para imprimir um relatório de um ou mais pedidos de compra sem a necessidade de acessar um a um, basta selecionar os que deseja imprimir e utilizar a opção “Imprimir -Selecionados** “.


Carta de Correção Eletrônica (CC-e)

A carta de correção eletrônica (CC-e) tem como finalidade executar pequenos ajustes em notas já emitidas.

Para que estes ajustes sejam feitos, devemos conferir se algumas condições foram cumpridas, tal como a emissão e autorização da NF-e. Notas com status “não emitida“, “cancelada” e “denegada” não poderão fazer uso da carta de correção.

O prazo limite para o envio de uma carta de correção é de até 30 dias após a autorização pela SEFAZ. Caso seja necessário emitir uma CC-e após este prazo, é de suma importância contactar o responsável pela empresa destinatário para que o mesmo estude a melhor maneira de efetuar este procedimento.

Ainda sobre limite, é possível emitir até 20 cartas de correção referentes a uma nota fiscal. Para cada CC-e emitida em sequencia, a anterior será substituída. Sendo assim, o emissor deve informar na carta todos os dados da nota a serem corrigidos.

Dados que devem estar presentes na CC-e:

  • Texto da Correção, este texto tem tamanho limitado de 15 a 1000 caracteres.

Nota: O texto sobre a correção não pode conter acentos ou caracteres especiais.

O que NÃO pode ser corrigido?

Não serão permitidas alterações que :
I.  Influenciem no calculo do ICMS da NF-e, tais como a base de cálculo, alíquota, diferença de preço, quantidade, valor da operação ou da prestação.
II.  Data de emissão ou de saída
III. Dados cadastrais que implique mudança do remetente ou do destinatário.

Sobre Valores:

Para correções nos campos que envolvam base de cálculo, alíquota, diferença de preço, quantidade, valor da operação ou da prestação de uma nota já emitida existem duas situações:

  1. Em caso de aumento do valor
    Emitir uma NF-e complementar nas situações previstas na legislação.
  2. Em caso de Redução de Valor
    Cancelar a nota dentro do prazo previsto de 24 horas, e emitir uma nova nota com os dados e valores corretos.

Sobre alterações de dados cadastrais que impliquem em mudança do remetente ou do destinatário:

Não existe uma regra que especifique estas alterações. Entretanto, é possível observar alguns exemplos:

  • Corrigir a inscrição Estadual do destinatário
     Não é possível alterar o CNPJ, nem a razão social do destinatário.
  • Alterar a descrição do nome do Destinatário
    É possível desde que a descrição seja a mesma que esteja no cadastro Nacional, porém não poderá mudar o CNPJ, nem tão pouco a Inscrição Estadual.

Nota: É possível realizar consultas aos dados através do site da Sintegra ou da Receita Federal.

Campos passíveis de alteração:

Podem ser alteradas as informações de CFOP, Natureza de Operação, Produto da Nota Fiscal,desde que não sejam alterados os valores dos impostos na nota emitida.

Como emitir a carta de correção no sistema:

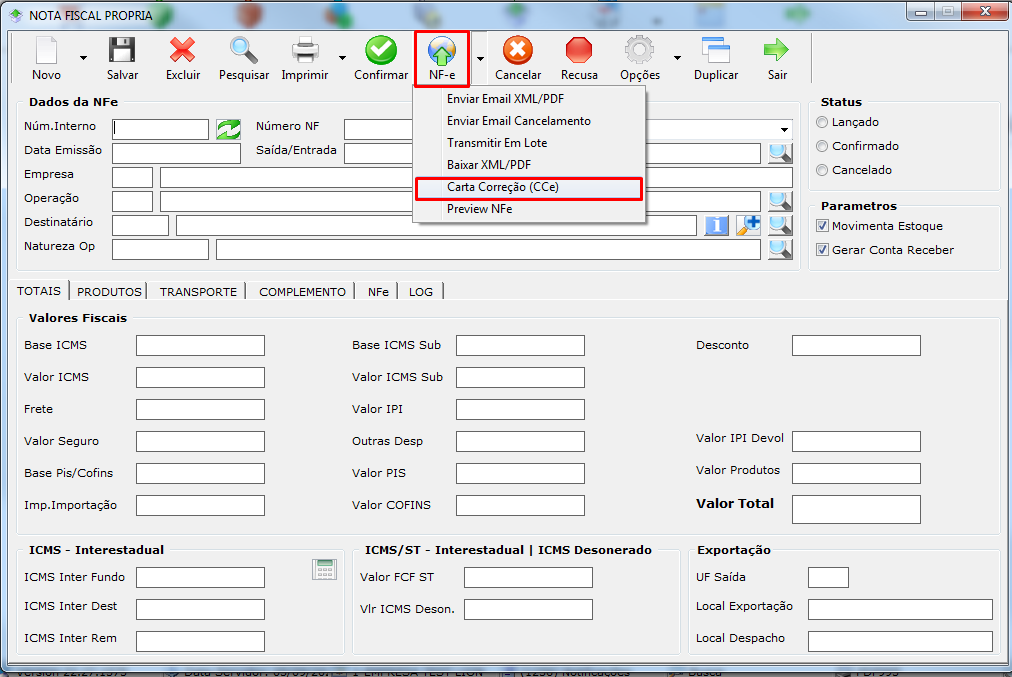
Para a emissão da carta de correção de uma NF-e já transmitida, vá na opção abaixo: NFe / Carta de Correção (CCe).

Rejeição 611: cEAN inválido. Como resolver?

Rejeição 611: cEAN inválido

Causa

Será retornado esta rejeição ao tentar emitir uma NF-e quando o Código GTIN (Número Global de Item Comercial, antigo código EAN ou código de Barras) for preenchido apenas com zero ou o dígito verificador for inválido.

Como Resolver

Deve-se verificar as situações que são responsáveis por essa rejeição:

  • Valor para o campo cEAN preenchido apenas com zeros
  • Valor com Dígito Verificador (último valor numérico da sequência) inválido

Após esta verificação, certifique-se de preencher o campo de forma a seguir a regra de validação da Sefaz.

Caso não queira validar o campo “código de barras” em sua nota fiscal, entre em contato conosco para acertarmos as configurações do sistema.

Relatório DFe

Relatório DFe

É possível acessar os relatórios referentes aos documentos fiscais eletrônicos através do menu ‘Relatórios > Fiscal > DFe’.

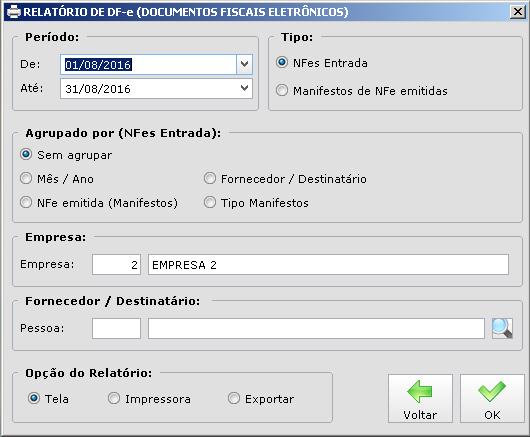
Na tela de relatório de DF-e (Documento Fiscal eletrônico) podemos escolher o tipo de arquivo (NFes de entrada ou Manifestos de NFe emitidas) e também filtra-las conforme for necessário. Abaixo temos uma imagem ilustrando a tela de relatório de DFe.

RelDFE01

Para filtra-las utilizamos as opções de agrupado que irá organizar os itens conforme o grupo.
Uma pesquisa mais precisa pode ser feita utilizando os agrupados e o filtro de fornecedor / destinatário. Serão exibidos apenas os itens daquele fornecedor/destinatário mas serão agrupados conforme a opção selecionada.

Em caso de dúvida não deixe de entrar em contato com o nosso suporte.

Observações

Mais informações sobre DFe, manifestos e como consultar estes arquivos você encontra nos links abaixo:
1. DFe, manifestos e outros. O que são?
2. Como consultar DFe no sistema?

Relatório de Cadastro de Pessoas

Relatório de Cadastro de Pessoas

É essencial manter o cadastro de seus clientes de forma organizada e dinâmica para um rápido acesso as informações desejadas.

Através da tela “Relatório de Cadastro de Pessoas“, disponibilizamos a organização dos clientes das seguintes formas:
– Não agrupado;
– Agrupado por: Cidade, Grupo de Pessoa ou por Código Ramo Atividade.

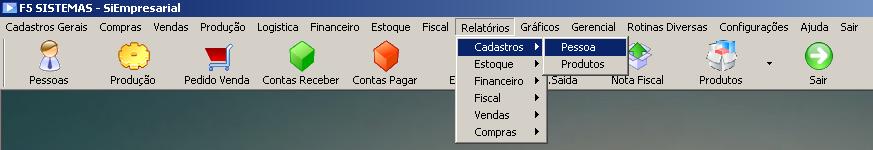
Para ter acesso a está tela, basta clicar em “Relatório” > “Cadastro” > “Pessoa“, como mostra a figura abaixo.

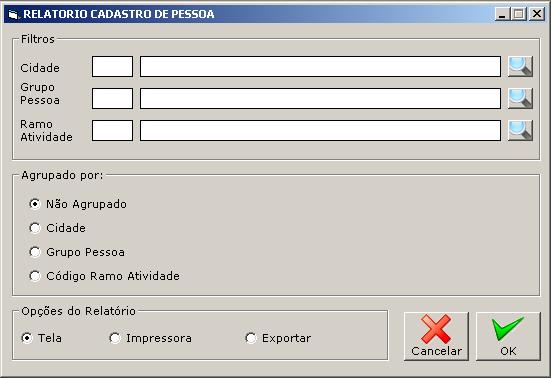
RelCadPes01Para cada agrupado, foram adicionados filtros, caso seja necessário um ordenamento mais preciso das informações.

RelCadPes02

Como podemos ver na imagem acima, temos os agrupados e os filtros referentes a cada agrupado. O campo de agrupados irá gerar relatórios ordenados por ordem alfabética (cidades ou grupo pessoa) ou por ordem crescente (código ramo atividade).

Caso seja necessário um relatório mais preciso, podemos especificar as informações nos filtros localizados na parte superior da tela.

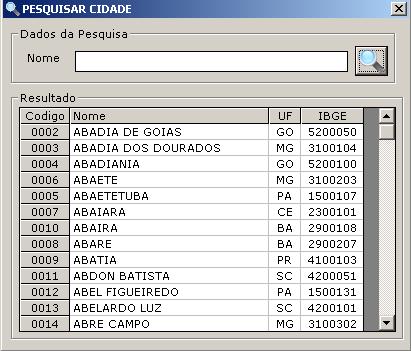
Ao clicar no botão pesquisa (no final de cada filtro) uma tela de pesquisa irá aparecer mostrando seus respectivos dados.

Pesquisa Cidade:
RelCadPes03

Pesquisa Grupo Pessoa:

RelCadPes04

Pesquisa Ramo Atividade:

RelCadPes05

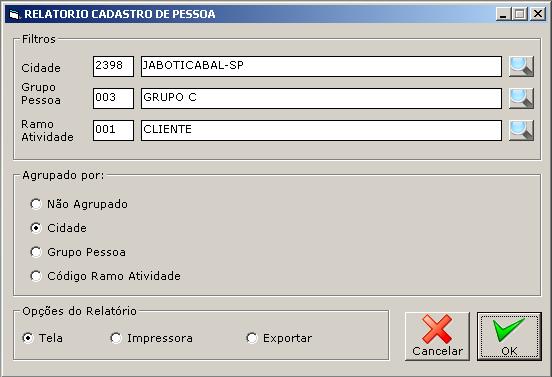
Sua pesquisa pode ser mais eficiente, usando os campos de filtro juntamente com os agrupados, tornando seu relatório mais preciso.

RelCadPes06

É possível utilizar todos os filtros sem nenhuma restrição,  os dados serão exibidos caso os mesmos existam e o cabeçalho do relatório será exibido conforme a opção selecionada nos “Agrupados“.

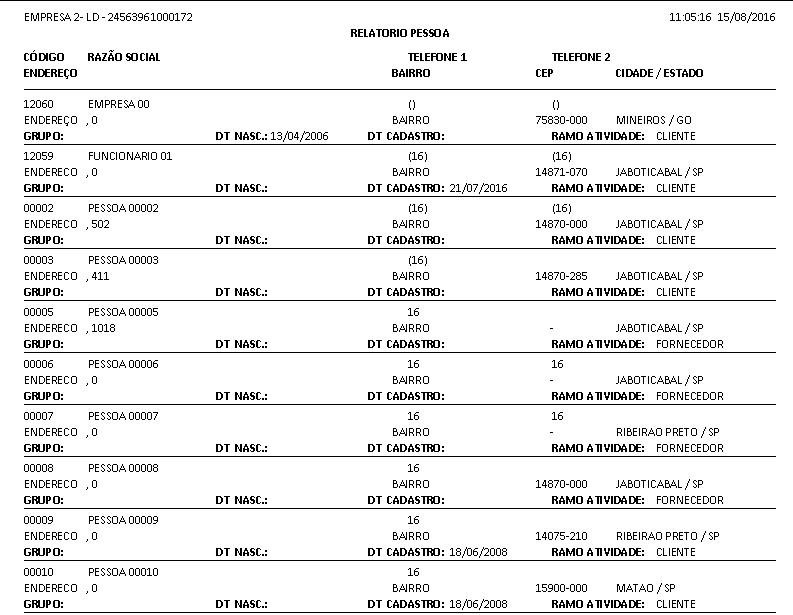
Abaixo temos um exemplo do resultado de um relatório de cadastro de pessoas sem agrupamento ou filtro.

RelCadPessoa

Como consultar DFe no Sistema?

Consultando DFe no Sistema

A Manifestação de Destino pode ser consultada quando uma nota é emitida contra seu CNPJ.

Como faço para consultar uma DFe?

A tela de consulta de MDe está localizada no menu superior na aba fiscal. (Fiscal > Consulta DFe).

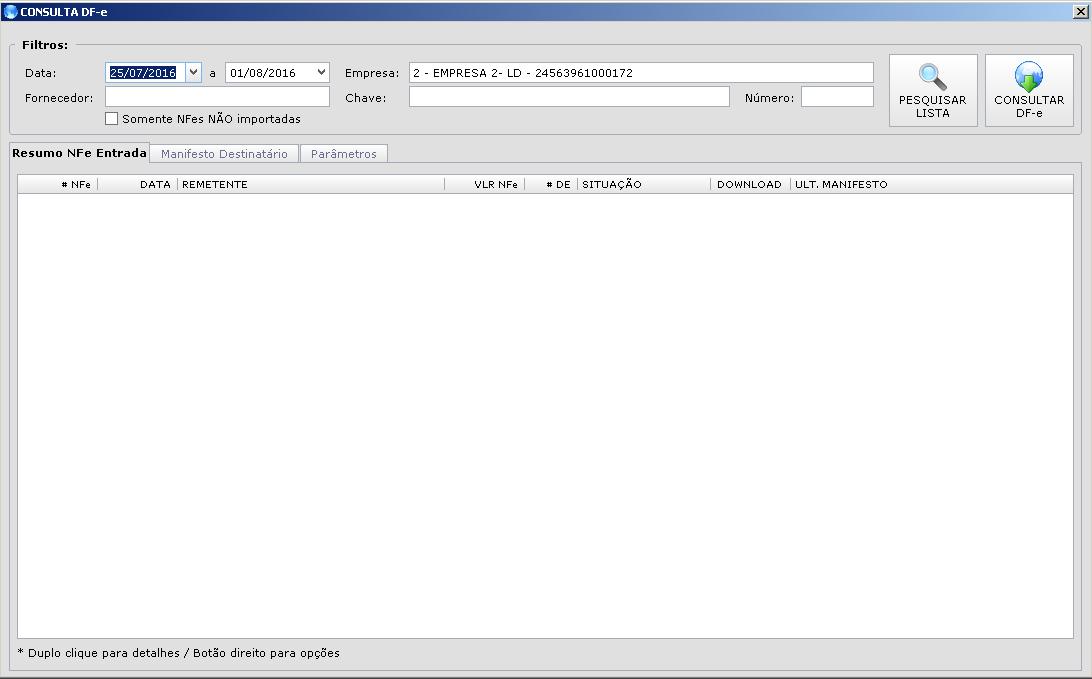
Nesta tela é possível consultar todas as NFs de entrada contra seu CNPJ, podendo filtra-las conforme mostra a imagem abaixo.

Dfe01

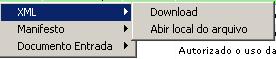
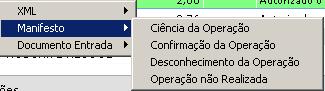
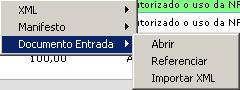
Com a lista na tela e clicando com o botão direito do mouse em um dos itens listados, temos acesso a outras opções tais como:

XML

Dfe03

Manifesto
Dfe02Documento de entrada

Dfe04

Através da opção Manifesto podemos criar um dos quatro tipos de eventos. Vale ressaltar que sempre o ultimo manifesto é levado em consideração, sendo permitido apenas um tipo de manifesto para cada NF de entrada. Por exemplo, é possível criar um evento de Confirmação da Operação, no entanto se aquela nota não condiz com a atividade realizada pelo usuário, é possível criar um novo evento utilizando Desconhecimento da Operação.
A criação de um manifesto não é obrigatória a menos que o usuário tenha feito uma ciência da operação, que exige um dos outro três tipos de evento.

Sempre que uma opção de evento for escolhida, uma mensagem de confirmação aparecerá na tela. Após a confirmação será possível baixar o arquivo XML que irá fornecer ao usuário acesso a informações adicionais daquela respectiva NF de Entrada, basta clicar com o direito no tem XML > Download.

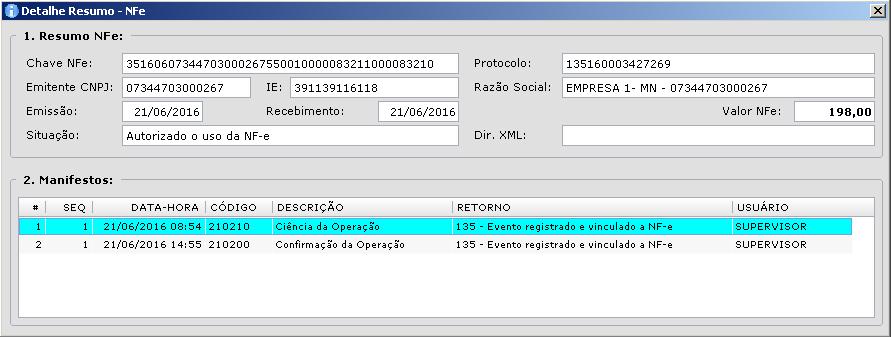
Com a lista de NF de entrada aberta, é possível ter acesso a uma tela de consulta detalhada, basta clicar duas vezes em cima do item que deseja e uma tela semelhante a imagem abaixo irá aparecer.

Dfe05

Na parte inferior da tela consta o histórico dos manifestos juntamento as respectivas datas, descrição e retorno.

Para saber mais sobre Manifestos do Destinatário (DFe) acesse o link na referência desta postagem.

Observação
Para saber mais sobre o que são DFe e manifestos acesse o link abaixo:
DFe, manifestos e outros. O que são?

Referência
Eventos de Manifestação do Destinatário

Consulta DFe – Manifestos e outros

Consulta DFe – Manifestos e outros

O que é uma Manifestação do Destinatário?

A Manifestação do Destinatário (MDe) é um Evento que o destinatário de uma NFe emite visando informar ao destinatário e fisco sobre o andamento de uma operação de produtos e/ou serviços presentes na referida NF-e. Assim o destinatário tem um mecanismo de autenticação para notas emitidas contra o seu CNPJ, possibilitando que o mesmo avise ao fisco sobre notas emitidas por terceiros com ou sem o seu conhecimento.

São benefícios da Manifestação do Destinatário:

  • Capacidade de identificar todas as NF-e emitidas no país onde seu CNPJ aparece como destinatário, o que possibilitará a identificação do uso indevido da sua identificação;
  • Assegurar e resguardar o destinatário em operações concluídas, não concluídas ou desconhecidas;
  • Possibilidade de download do arquivo XML completo da NF-e manifestada e Eventos vinculados a essa;
  • Segurança jurídica no uso do crédito fiscal correspondente, pois uma nota confirmada não poderá ser cancelada pelo seu emitente;
  • Registro, junto aos fornecedores, confirmando o recebimento da mercadoria, o que constitui formalmente o vínculo comercial que resguarda juridicamente as faturas comerciais, sem a necessidade de assinatura no canhoto impresso no DANFE.

Quais regras para a Manifestação?

  • A emissão de manifestações é opcional, salvo em alguns casos específicos, onde é exigido a manifestação.
  • Após emitida um MDe tipo Ciência da emissão, a emissão de um dos outros três tipos de manifestações se faz obrigatória para o destinatário, sob pena de multa aplicada pelo fisco.
  • O prazo para a emissão de uma manifestação definitiva após a emissão de um MDe tipo Ciência da Operação normalmente é de 30 dias, podendo ser mais ou menos dependendo da legislação aplicável à localidade.
  • Quando um MDe tipo Operação não Realizada é emitido, o emitente da NF-e deve se justificar ao fisco sobre o porquê da emissão desta nota contra o CNPJ destinatário;
  • Quando um MDe tipo Desconhecimento da Operação é emitido, fica a critério do emitente justificar ou não a emissão da Manifestação.

Tipos de Manifesto do Destinatário

Existem 4 tipos de Eventos que podem ser realizados pelo destinatário de uma NF-e. São eles:

1 – Confirmação da Operação

O evento de “Confirmação da Operação” pelo destinatário confirma a operação e o recebimento da mercadoria (para as operações com circulação de mercadoria).

Se ocorrer a devolução total ou parcial das mercadorias, além do procedimento atual de geração da Nota Fiscal de devolução, também poderá ser comandado o evento da “Confirmação da Operação”.

O registro deste evento libera a possibilidade da empresa efetuar o download da NF-e, conforme especificado no “Serviço de Download da NF-e Confirmada”.

Observação
Após a Confirmação da Operação pelo destinatário, a empresa emitente fica automaticamente impedida de cancelar a NF-e.

2 – Desconhecimento da Operação

O evento de “Desconhecimento da Operação” permite ao destinatário informar o seu desconhecimento de uma determinada operação, por exemplo.

3 – Operação não Realizada

Em algumas situações, a empresa destinatária informa que a operação não foi realizada (com Recusa de Recebimento da mercadoria e outros motivos), não cabendo neste caso a emissão de uma Nota Fiscal de devolução.

Este evento permite o registro da declaração de Operação não Realizada pelo destinatário, permitindo também a informação complementar da justificativa desta informação.

4 – Ciência da Operação

Neste evento, o destinatário declara ter ciência sobre uma determinada operação destinada ao seu CNPJ, mas não possui elementos suficientes para apresentar a sua manifestação conclusiva sobre a operação citada.

O registro deste evento libera também a possibilidade da empresa efetuar o download da NF-e, conforme especificado no “Serviço de Download das NF-e Confirmadas”.

O evento de “Ciência da Operação” é um evento opcional e pode ser evitado, já que normalmente o destinatário da NF-e deve possuir o arquivo XML da NF-e enviado e/ou disponibilizado pelo emitente.

Após um período determinado, todas as operações com “Ciência da Operação” deverão obrigatoriamente ter a manifestação final do destinatário declarada em um dos eventos de Confirmação da Operação, Desconhecimento ou Operação não Realizada.

Considerações:

Sobre a mudança da Manifestação do Destinatário

O destinatário poderá enviar uma única mensagem de Confirmação da Operação, Desconhecimento da Operação ou Operação não Realizada, valendo apenas a última mensagem registrada. Exemplo: o destinatário pode desconhecer uma operação que havia confirmado inicialmente ou confirmar uma operação que havia desconhecido inicialmente. O evento de “Ciência da Operação” não configura a manifestação final do destinatário, portanto não cabe o registro deste evento após a manifestação final do destinatário.

Referência
Nota Técnica

Rejeição 327: CFOP inválido para Nota Fiscal com finalidade de devolução de mercadoria. Como resolver?

Rejeição 327: CFOP inválido para Nota Fiscal com finalidade de devolução de mercadoria

Causa

Será retornado esta rejeição na tentativa de emitir uma NF-e com finalidade igual à 4, que refere-se a devolução de mercadoria, cujo CFOP dos produtos não forem para devolução de mercadoria.

Como Resolver

É preciso identificar o CFOP que seja de devolução e que se adeque a operação da NFe referida. Para isso basta consultar a Tabela de Apoio publicada no Portal da NF-e.

Tabela CFOPs que exigem finalidade 4 – devolução de mercadoria:

1.201 Devolução de venda de produção do estabelecimento
1.202 Devolução de venda de mercadoria adquirida ou recebida de terceiros
1.203 Devolução de venda de produção do estabelecimento, destinada à ZFM ou ALC
1.204 Devolução de venda de mercadoria adquirida ou recebida de terceiros, destinada à ZFM ou ALC
1.208 Devolução de produção do estabelecimento, remetida em transferência
1.209 Devolução de mercadoria adquirida ou recebida de terceiros, remetida em transferência
1.212 Devolução de venda no mercado interno de mercadoria industrializada e insumo importado sob o Regime Aduaneiro Especial de Entreposto Industrial (Recof-Sped)
1.410 Devolução de venda de mercadoria, de produção do estabelecimento, sujeita a ST
1.411 Devolução de venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita a ST
1.503 Entrada decorrente de devolução de produto, de fabricação do estabelecimento, remetido com fim específico de exportação
1.504 Entrada decorrente de devolução de mercadoria remetida com fim específico de exportação, adquirida ou recebida de terceiros
1.505 Entrada decorrente de devolução simbólica de mercadoria remetida p/ formação de lote de exportação, de produto industrializado ou produzido pelo próprio estabelecimento.
1.506 Entrada decorrente de devolução simbólica de mercadoria, adquirida ou recebida de terceiros, remetida p/ formação de lote de exportação.
1.553 Devolução de venda de bem do ativo imobilizado
1.660 Devolução de venda de combustível ou lubrificante destinados à industrialização subseqüente
1.661 Devolução de venda de combustível ou lubrificante destinados à comercialização
1.662 Devolução de venda de combustível ou lubrificante destinados a consumidor ou usuário final
1.918 Devolução de mercadoria remetida em consignação mercantil ou industrial
1.919 Devolução simbólica de mercadoria vendida ou utilizada em processo industrial, remetida anteriormente em consignação mercantil ou industrial
2.201 Devolução de venda de produção do estabelecimento
2.202 Devolução de venda de mercadoria adquirida ou recebida de terceiros
2.203 Devolução de venda de produção do estabelecimento destinada à ZFM ou ALC
2.204 Devolução de venda de mercadoria adquirida ou recebida de terceiros, destinada à ZFM ou ALC
2.208 Devolução de produção do estabelecimento, remetida em transferência.
2.209 Devolução de mercadoria adquirida ou recebida de terceiros e remetida em transferência
2.212 Devolução de venda no mercado interno de mercadoria industrializada e insumo importado sob o Regime Aduaneiro Especial de Entreposto Industrial (Recof-Sped)
2.410 Devolução de venda de produção do estabelecimento, quando o produto sujeito a ST
2.411 Devolução de venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita a ST
2.503 Entrada decorrente de devolução de produto industrializado pelo estabelecimento, remetido com fim específico de exportação
2.504 Entrada decorrente de devolução de mercadoria remetida com fim específico de exportação, adquirida ou recebida de terceiros
2.505 Entrada decorrente de devolução simbólica de mercadoria remetida p/ formação de lote de exportação, de produto industrializado ou produzido pelo próprio estabelecimento.
2.506 Entrada decorrente de devolução simbólica de mercadoria, adquirida ou recebida de terceiros, remetida p/ formação de lote de exportação.
2.553 Devolução de venda de bem do ativo imobilizado
2.660 Devolução de venda de combustível ou lubrificante destinados à industrialização subseqüente
2.661 Devolução de venda de combustível ou lubrificante destinados à comercialização
2.662 Devolução de venda de combustível ou lubrificante destinados a consumidor ou usuário final
2.918 Devolução de mercadoria remetida em consignação mercantil ou industrial
2.919 Devolução simbólica de mercadoria vendida ou utilizada em processo industrial, remetida anteriormente em consignação mercantil ou industrial
3.201 Devolução de venda de produção do estabelecimento
3.202 Devolução de venda de mercadoria adquirida ou recebida de terceiros
3.211 Devolução de venda de produção do estabelecimento sob o regime de drawback
3.212 Devolução de venda no mercado externo de mercadoria industrializada sob o Regime Aduaneiro Especial de Entreposto Industrial (Recof-Sped)
3.503 Devolução de mercadoria exportada que tenha sido recebida com fim específico de exportação
3.553 Devolução de venda de bem do ativo imobilizado
5.201 Devolução de compra p/ industrialização ou produção rural
5.202 Devolução de compra p/ comercialização
5.208 Devolução de mercadoria recebida em transferência p/ industrialização ou produção rural
5.209 Devolução de mercadoria recebida em transferência p/ comercialização
5.210 Devolução de compra p/ utilização na prestação de serviço
5.410 Devolução de compra p/ industrialização de mercadoria sujeita a ST
5.411 Devolução de compra p/ comercialização em operação com mercadoria sujeita a ST
5.412 Devolução de bem do ativo imobilizado, em operação com mercadoria sujeita a ST
5.413 Devolução de mercadoria destinada ao uso ou consumo, em operação com mercadoria sujeita a ST.
5.503 Devolução de mercadoria recebida com fim específico de exportação
5.553 Devolução de compra de bem p/ o ativo imobilizado
5.555 Devolução de bem do ativo imobilizado de terceiro, recebido p/ uso no estabelecimento
5.556 Devolução de compra de material de uso ou consumo
5.660 Devolução de compra de combustível ou lubrificante adquiridos p/ industrialização subseqüente
5.661 Devolução de compra de combustível ou lubrificante adquiridos p/ comercialização
5.662 Devolução de compra de combustível ou lubrificante adquiridos por consumidor ou usuário final
5.918 Devolução de mercadoria recebida em consignação mercantil ou industrial
5.919 Devolução simbólica de mercadoria vendida ou utilizada em processo industrial, recebida anteriormente em consignação mercantil ou industrial
5.921 Devolução de vasilhame ou sacaria
6.201 Devolução de compra p/ industrialização ou produção rural
6.202 Devolução de compra p/ comercialização
6.208 Devolução de mercadoria recebida em transferência p/ industrialização ou produção rural
6.209 Devolução de mercadoria recebida em transferência p/ comercialização
6.210 Devolução de compra p/ utilização na prestação de serviço
6.410 Devolução de compra p/ industrialização ou ptrodução rural quando a mercadoria sujeita a ST
6.411 Devolução de compra p/ comercialização em operação com mercadoria sujeita a ST
6.412 Devolução de bem do ativo imobilizado, em operação com mercadoria sujeita a ST
6.413 Devolução de mercadoria destinada ao uso ou consumo, em operação com mercadoria sujeita a ST
6.503 Devolução de mercadoria recebida com fim específico de exportação
6.553 Devolução de compra de bem p/ o ativo imobilizado
6.555 Devolução de bem do ativo imobilizado de terceiro, recebido p/ uso no estabelecimento
6.556 Devolução de compra de material de uso ou consumo
6.660 Devolução de compra de combustível ou lubrificante adquiridos p/ industrialização subseqüente
6.661 Devolução de compra de combustível ou lubrificante adquiridos p/ comercialização
6.662 Devolução de compra de combustível ou lubrificante adquiridos por consumidor ou usuário final
6.918 Devolução de mercadoria recebida em consignação mercantil ou industrial
6.919 Devolução simbólica de mercadoria vendida ou utilizada em processo industrial, recebida anteriormente em consignação mercantil ou industrial
6.921 Devolução de vasilhame ou sacaria
7.201 Devolução de compra p/ industrialização ou produção rural
7.202 Devolução de compra p/ comercialização
7.210 Devolução de compra p/ utilização na prestação de serviço
7.211 Devolução de compras p/ industrialização sob o regime de drawback
7.212 Devolução de compras para industrialização sob o regime de Regime Aduaneiro Especial de Entreposto Industrial (Recof-Sped)
7.553 Devolução de compra de bem p/ o ativo imobilizado
7.556 Devolução de compra de material de uso ou consumo

Referência

Nota Técnica 2015/002 (v. 1.40)